Прибыль есть, а денег нет: 5 мест, где застревают деньги

Опубликовано
Коротко
Если компания показывает чистую прибыль, а денег на счетах нет, это не обязательно означает, что бизнес убыточен. Деньги могут находиться у клиентов, в товарных запасах или уже быть потрачены на погашение кредитов, оборудование и выплаты собственнику. Чтобы найти причину, нужно разобраться не только в том, сколько бизнес заработал, но и куда фактически ушли деньги.
История Андрея — условный пример. Цифры придуманы для объяснения финансовой логики, а не взяты из реального клиентского кейса.
Полмиллиона есть. Денег нет. Кто виноват?
Во вторник утром Андрей был вполне доволен жизнью.
Месяц закрыли с чистой прибылью в 500 тысяч рублей. Хороший результат. Особенно если вспомнить, сколько нервов ему стоили поставки, сотрудники и бесконечные мелкие проблемы, которые почему-то всегда требуют личного участия собственника.
Он даже успел мысленно распределить заработанное. Часть оставить в бизнесе, часть забрать себе. В конце концов, ради чего всё это затевалось?
А потом позвонил бухгалтер.
— Андрей Викторович, у нас завтра платёж поставщику. Денег не хватает.
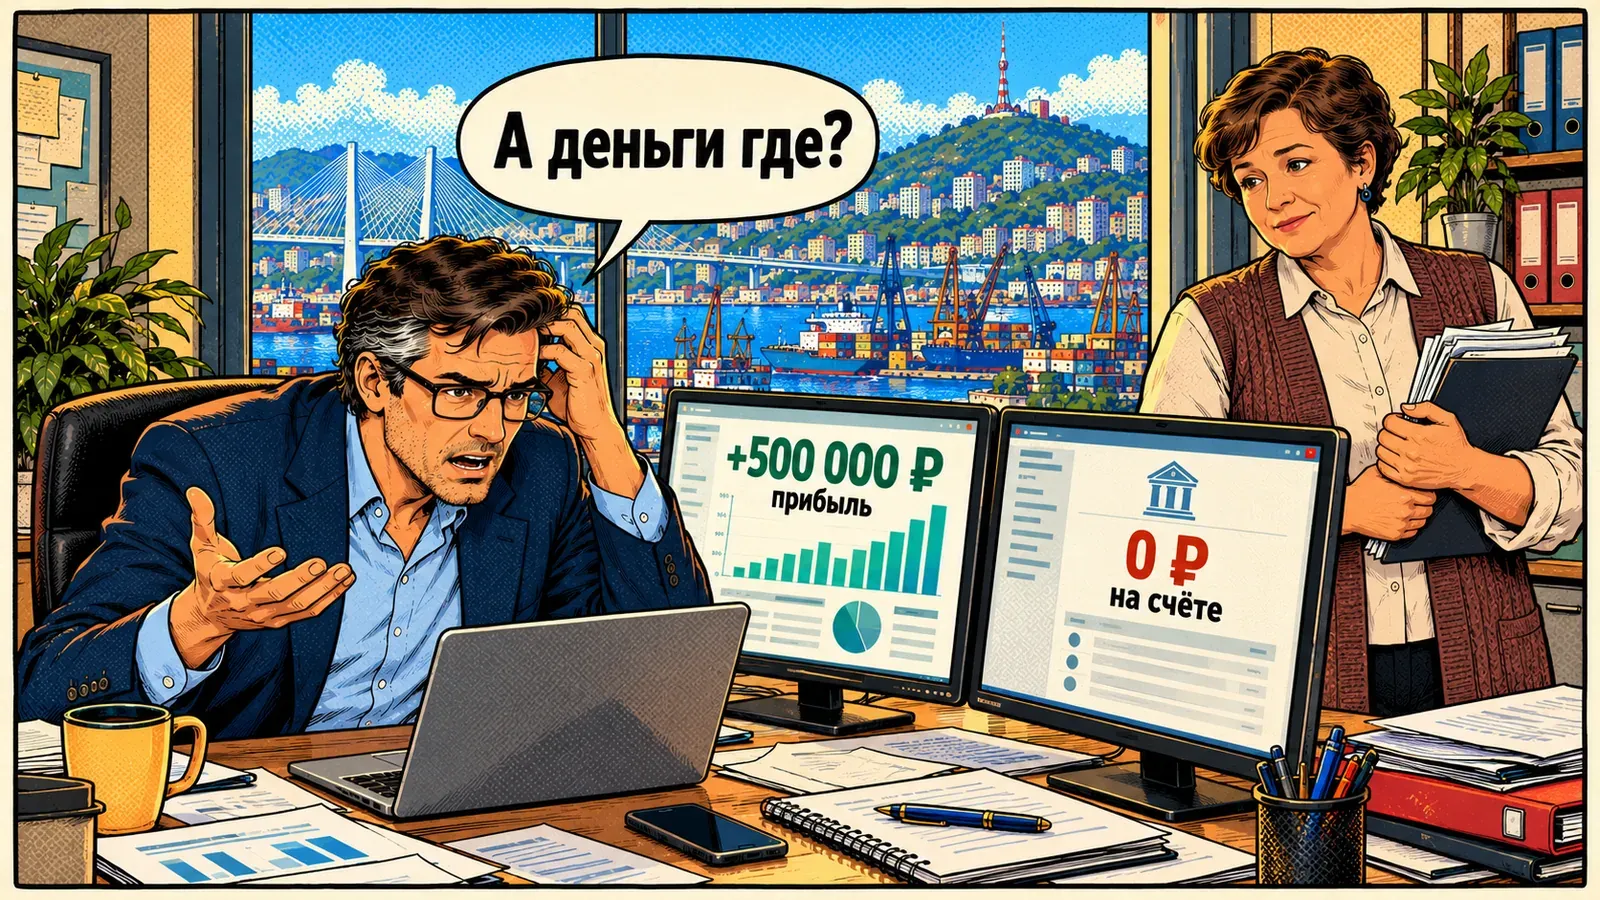
— В смысле не хватает? У нас полмиллиона прибыли!
— Прибыль есть. Денег нет.
— А где они?
Вопрос был задан с той интонацией, с которой обычно начинают искать виновных.
Андрей открыл банковское приложение. Ноль. Вернулся к отчёту. Пятьсот тысяч.
Переключился обратно.
Цифры остались на своих местах.
В такие моменты собственник начинает подозревать либо бухгалтерию, либо банк, либо мироздание в целом.
Но деньги никто не украл. Отчёт тоже был составлен правильно.
Просто прибыль и деньги на расчётном счёте — две разные вещи.
И путаница между ними обходится предпринимателям гораздо дороже, чем кажется.
Разбираемся: почему чистая прибыль не равна деньгам на счёте
Чистая прибыль показывает финансовый результат бизнеса за период: сколько компания заработала после себестоимости, остальных расходов и налогов.
Но для расчёта прибыли важен не только момент оплаты. Например, проданный товар попадает в себестоимость, даже если его закупили и оплатили в прошлом месяце. А новая закупка может забрать деньги сегодня, хотя товар будет продан гораздо позже.
Погашение основного долга по кредиту тоже уменьшает деньги, но не чистую прибыль.
Поэтому прибыльная компания вполне может столкнуться с недостатком денег для обязательных платежей.
Следствие ведут собственник и бухгалтер
Андрей решил начать с самого простого: выяснить, куда действительно ушли деньги.
За месяц магазин продал товаров на 10 миллионов рублей. Все покупатели оплатили покупки.
Себестоимость проданного товара составила 6,5 миллиона рублей. Ещё 2,8 миллиона ушло на аренду, зарплаты и другие расходы. Налоги — 200 тысяч.
Получается вполне приличная картина.
Отчёт о прибыли за месяц:
| Показатель | Сумма |
|---|---|
| Выручка | 10 000 000 ₽ |
| Себестоимость проданных товаров | −6 500 000 ₽ |
| Остальные расходы | −2 800 000 ₽ |
| Налоги | −200 000 ₽ |
| Чистая прибыль | 500 000 ₽ |
— Вот! — Андрей ткнул пальцем в последнюю строку. — Мы заработали полмиллиона.
— Заработали, — согласился бухгалтер. — Теперь давайте посмотрим, что оплатили.
Оказалось, в этом месяце Андрей закупил новую партию товара на 6,9 миллиона рублей. Проданный за месяц товар обошёлся в 6,5 миллиона, то есть склад вырос на 400 тысяч.
Поставщик предложил хорошие условия. Цена интересная, ассортимент ходовой, впереди сезон. Отказываться от выгодной закупки казалось глупостью.
Ещё 100 тысяч рублей перечислили банку в погашение основного долга по кредиту.
А остальные платежи никто не отменял.
Что происходило с деньгами:
| Движение денег | Сумма |
|---|---|
| Остаток на начало месяца | 0 ₽ |
| Получено от покупателей | +10 000 000 ₽ |
| Оплачена новая партия товара | −6 900 000 ₽ |
| Оплачены текущие расходы | −2 800 000 ₽ |
| Уплачены налоги | −200 000 ₽ |
| Погашен основной долг по кредиту | −100 000 ₽ |
| Остаток на конец месяца | 0 ₽ |
Товар, проданный за месяц, был закуплен и оплачен раньше. Его себестоимость — 6,5 миллиона рублей — уменьшила текущую прибыль, но не потребовала нового платежа в этом месяце.
А новая закупка на 6,9 миллиона забрала живые деньги, хотя в себестоимость проданных товаров пока не попала.
Вот и вся загадка.
Чистая прибыль действительно составила 500 тысяч рублей. Но 400 тысяч из них превратились в товар на складе сверх проданного, а ещё 100 тысяч ушли на погашение долга.
— То есть мы заработали полмиллиона, но денег у нас нет, потому что мы их уже потратили?
— Именно.
Андрей посмотрел на отчёт с заметно меньшей нежностью.
Особенно неприятно было осознавать, что решение о закупке с запасом он принимал лично.
И ведь решение не обязательно было плохим! Хорошая цена закупки действительно может принести дополнительную прибыль.
Только вот выгодная закупка и своевременная закупка — не одно и то же.
Если товар продастся через четыре месяца, а платить по обязательствам нужно завтра, скидка поставщика от кассового разрыва не спасёт.
Разбираемся: почему деньги на складе не равны расходам в отчёте
Когда бизнес покупает товар для дальнейшей продажи, деньги уходят в момент оплаты.
Но себестоимость обычно признаётся при продаже товара, а не в момент его закупки.
Поэтому компания может потратить на товар миллион рублей, а в расчёт прибыли текущего месяца попадёт лишь себестоимость той части, которая была продана.
Остальные деньги остаются вложенными в товарные запасы.
Пока товар не продан и покупатель не заплатил, на расчётном счёте этих денег нет.
Пять мест, где искать деньги, если прибыль есть, а счёт пустой
В случае Андрея обнаружились две причины: товар, купленный с запасом, и погашение кредита.
Но это далеко не все варианты. Я бы проверяла пять основных направлений.
1. Деньги у клиентов
Для компаний, работающих с отсрочкой платежа, это одна из самых неприятных ситуаций.
Вы отгрузили товар, оказали услугу, закрыли документы. Продажа уже отражена в отчёте. Чистая прибыль рассчитана.
А клиент заплатит через 30, 60 или 90 дней.
Получается интересная конструкция: прибыль вы уже заработали, а зарплату сотрудникам платите из собственных оборотных денег.
Чем больше таких продаж, тем больше денег требуется на финансирование клиентов.
Как понять, что причина здесь: растёт дебиторская задолженность, сроки оплаты увеличиваются, клиенты регулярно задерживают платежи.
Что делать: выяснить, кто и сколько должен, когда ожидается оплата, какие отсрочки действительно выгодны бизнесу. Пересмотреть условия расчётов и контроль дебиторской задолженности.
Сама по себе продажа с отсрочкой не плоха. Плохо, когда условия клиентам вы предоставляете щедро, а стоимость этой щедрости даже не считаете.
2. Деньги на складе
Это как раз история Андрея.
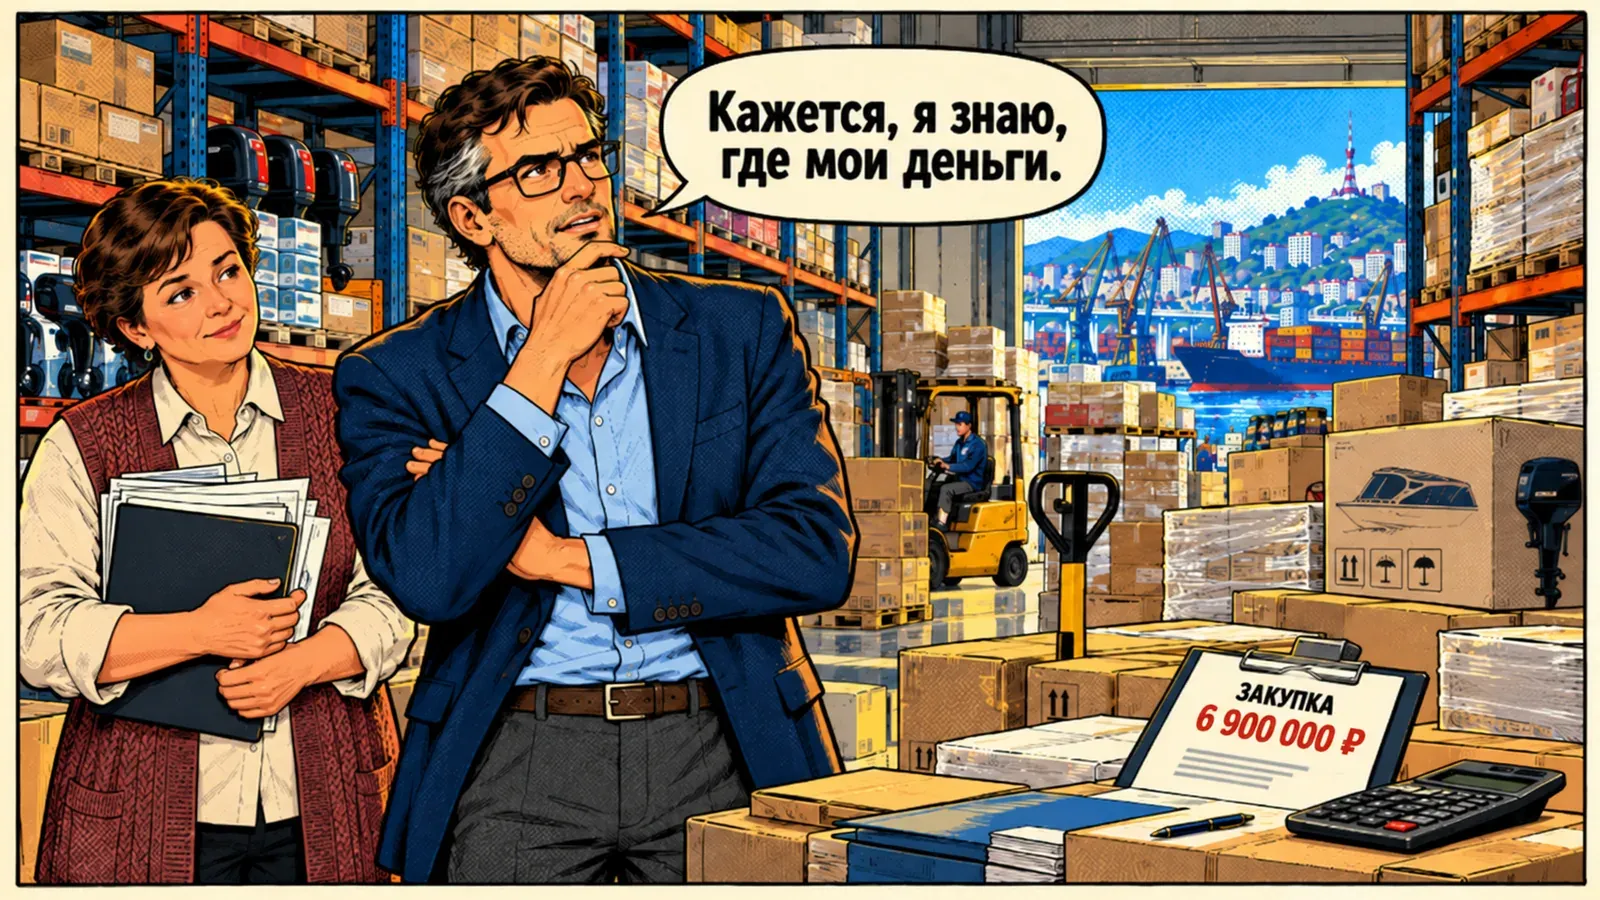
Товар закупили. Деньги поставщику перечислили. Теперь осталось дождаться, когда закупка превратится в продажи, а продажи — в оплату покупателей.
Проблемы начинаются, когда объём запасов растёт быстрее продаж.
На складе всё красиво: коробки, полки, ассортимент. А бизнесу не хватает денег даже на текущие обязательства.
Как понять, что причина здесь: товарные остатки увеличиваются, часть ассортимента месяцами не продаётся, оборачиваемость снижается.
Что делать: посмотреть скорость продаж разных товарных групп, проверить избыточные запасы, пересчитать объёмы и частоту закупок.
Иногда для улучшения ситуации с деньгами не нужно продавать больше. Нужно перестать закупать быстрее, чем продаёшь.
3. Деньги уходят на кредиты
С процентами по кредитам всё относительно понятно: это расходы, которые уменьшают прибыль.
А вот погашение основного долга в расчёте чистой прибыли расходом не является.
И здесь возникает неприятный сюрприз.
Компания может заработать 500 тысяч рублей чистой прибыли, а на погашение основного долга по кредитам направить 600 тысяч.
Где взять недостающие 100 тысяч, если накопленных денег нет?
Как понять, что причина здесь: значительная часть поступлений регулярно уходит банкам, а после кредитных платежей не хватает денег для обычной работы.
Что делать: собрать единый график погашения всех кредитов и сопоставить его с ожидаемыми поступлениями. Проверить, какую долговую нагрузку бизнес способен выдерживать.
Особенно внимательно стоит посмотреть на кредиты, которые были взяты для решения временной проблемы, а превратились в постоянную статью платежей.
4. Деньги вложены в оборудование и развитие
Купили станок. Открыли новый филиал. Отремонтировали помещение. Вложились в автоматизацию.
Возможно, все решения правильные. Возможно, они даже сделают компанию заметно прибыльнее.
Но деньги потрачены сейчас, а результат ожидается потом.
При этом оборудование обычно не уменьшает прибыль на всю стоимость в момент покупки. Его стоимость распределяется на будущие периоды через амортизацию.
Получается вполне реальная ситуация: чистая прибыль есть, активы компании увеличились, а свободных денег не осталось.
Как понять, что причина здесь: после крупных вложений в развитие бизнесу стало сложно выполнять текущие обязательства.
Что делать: отделить инвестиционные платежи от текущих расходов, рассчитать ожидаемую отдачу и сроки возвращения вложенных денег.
Хороший инвестиционный проект тоже способен создать финансовые проблемы. Особенно если профинансировать его деньгами, которые через месяц понадобятся для обычной работы.
5. Деньги уже у собственника
Самый деликатный пункт. И один из самых интересных.
Предприниматель может годами воспринимать расчётный счёт компании как продолжение личного кошелька.
Деньги появились — можно забрать. В конце концов, бизнес его, кому ещё они должны принадлежать?
Но есть разница между прибылью компании и суммой, которую собственник может безопасно получать на личные расходы.
Если регулярно выводить из бизнеса больше свободных денег, чем он способен создавать, рано или поздно придётся финансировать его обратно.
Выплаты собственнику оформляются по-разному в зависимости от юридической формы и основания платежа. Например, распределённая прибыль компании уменьшает остаток денег, но не является текущим расходом при расчёте чистой прибыли.
Как понять, что причина здесь: бизнес стабильно работает, но после выплат собственнику не хватает денег на обязательные платежи.
Что делать: отделить личные деньги от денег бизнеса, рассчитать необходимый запас на предстоящие обязательства и определить правила выплат собственнику.
И желательно договориться с самим собой, что деньги компании и ваши личные деньги — всё-таки не одно и то же.
Где искать причину: короткая проверка для собственника
Если не хочется перечитывать всю статью, начните с этой таблицы.
| Что происходит | Что проверить | Какой вопрос задать |
|---|---|---|
| Клиенты покупают, но денег не хватает | Дебиторскую задолженность | Сколько нам должны и когда заплатят? |
| Склад растёт быстрее продаж | Остатки и оборачиваемость | Сколько денег лежит в товаре? |
| Выручка есть, но деньги уходят банкам | Кредитные платежи | Сколько мы возвращаем основного долга? |
| После вложений в развитие счёт пустеет | Инвестиционные платежи | Когда эти вложения начнут возвращать деньги? |
| После личных выплат возникают проблемы | Выплаты собственнику | Сколько бизнес действительно может отдавать мне? |
Разумеется, пять причин не исчерпывают все возможные ситуации. Деньги могут уходить в предоплаты, погашение старых обязательств и другие платежи.
Но начинать нужно с проверки конкретных движений денег, а не с предположений.
Есть три вопроса, на которые собственнику полезно иметь ответы в любой момент.
Первый: сколько бизнес действительно заработал?
Для этого нужна чистая прибыль, а не просто выручка.
Второй: где сейчас заработанные деньги?
У клиентов, на складе, в активах, в погашенных обязательствах? Что фактически произошло с деньгами?
Третий: сколько денег останется после ближайших обязательных платежей?
Именно здесь начинается разговор о свободных деньгах. Потому что миллион на счёте при обязательных платежах на полтора миллиона — не миллион свободных рублей.
Если вы пока не видите, где возникает проблема, начните с бесплатной проверки бизнеса. Она помогает определить проблемные зоны и сигналы, которые требуют внимания. Это не финансовый диагноз, а отправная точка для дальнейшего разбора.
Чем закончилась история Андрея?
Никакого финансового чуда не произошло.
Бухгалтер не нашёл забытый миллион. Банк не вернул погашенный кредит. Товар не превратился в деньги от одного взгляда на склад.
Андрей сел разбираться с закупками.
Вместо того чтобы оценивать новую партию только по цене поставщика, он решил посмотреть на скорость продаж, сроки оплаты и предстоящие обязательства.
Отдельно составили график поступлений и платежей на ближайшие недели. Уточнили, какие закупки действительно нужны сейчас, а какие можно перенести. По предстоящему платежу поставщику пришлось отдельно договариваться об условиях.
Возможно, это была самая полезная часть работы.
Не потому, что денег мгновенно стало больше.
А потому, что впервые прибыль, товарные запасы, кредиты и платежи оказались не в четырёх разных отчётах, а в одной управленческой картине.
Теперь Андрей понимал, почему закончились деньги, какие решения привели к этому результату и что необходимо изменить.
И обнаружил ещё одну не самую приятную вещь.
Все цифры у него были и раньше.
Не было привычки смотреть на них вместе.
Частые вопросы
Почему чистая прибыль есть, а денег на расчётном счёте нет?
Потому что чистая прибыль и остаток денег рассчитываются по разным правилам. Компания может признать прибыль до получения оплаты от клиентов, направить деньги на новые товарные запасы, покупку оборудования, погашение кредитов или выплаты собственнику.
Прибыль есть, а денег нет — это кассовый разрыв?
Не обязательно. Кассовый разрыв возникает, когда к определённому сроку денег недостаточно для обязательных платежей. Причина может быть во временном несовпадении поступлений и выплат. Но хроническая нехватка денег также может указывать на слишком большие закупки, долговую нагрузку и другие проблемы.
Почему нераспределённая прибыль есть, а денег нет?
Нераспределённая прибыль — это накопленный финансовый результат, оставленный в компании, а не отдельный запас денег на счёте. Соответствующие средства могут быть вложены в товар, оборудование, другие активы или использованы для погашения обязательств.
Как определить, сколько денег можно забрать из бизнеса?
Нужно сопоставить доступные деньги с предстоящими платежами: поставщикам, сотрудникам, банкам, по налогам и другим обязательствам. Затем учесть необходимый запас для нормальной работы. Положительный остаток на счёте сам по себе ещё не означает, что всю сумму можно выплатить собственнику.
Вместо заключения
Я 13 лет оценивала бизнес для банковского кредитования. И, пожалуй, один из самых полезных навыков, который оттуда вынесла, — не верить красивой цифре, пока не понимаешь, что за ней стоит.
Большая выручка не гарантирует прибыль. Чистая прибыль не гарантирует наличие денег. А деньги на расчётном счёте ещё не означают, что их можно спокойно забрать себе.
Поэтому я смотрю на бизнес через последовательность:
Выручка → валовая прибыль → чистая прибыль → свободные деньги → ваш доход.
И если на последнем этапе денег оказывается меньше, чем хотелось бы, искать причину нужно не обязательно там, где заметнее всего расходы.
Может оказаться, что проблема возникла гораздо раньше.
А может, собственник вполне успешно зарабатывает деньги. Просто потом принимает решения, из-за которых они перестают быть свободными.
Если хотите начать с самостоятельной проверки, воспользуйтесь бесплатной проверкой бизнеса «Где потерялась прибыль». Если проблема сложнее и требуется разобраться во взаимосвязи финансов, процессов и управленческих решений — следующий шаг диагностика бизнеса.
Потому что прибыль в отчёте — это, конечно, прекрасно. Но поставщику, банку и самому собственнику нужны всё-таки деньги.
Проверьте, в каком звене у вас застревают деньги
Проверка за 5 минут покажет, в каком звене цепочки теряется прибыль. Ваши цифры остаются у вас.