Как отличить расходы, которые съедают прибыль, от расходов, которые её создают

Опубликовано
Коротко
Не все расходы бизнеса нужно сокращать, даже если они кажутся слишком большими. Одни затраты действительно съедают прибыль, другие помогают её зарабатывать, сохраняют клиентов или предотвращают убытки. Чтобы определить, какие расходы нельзя сокращать, нужно оценить не только сумму экономии, но и последствия отказа от расхода. Для этого достаточно трёх вопросов и четырёх вариантов управленческих решений.
История Андрея — художественный пример. Все финансовые расчёты условные.
Всем сократить расходы на 10%. Кроме меня, конечно
Андрей был не в настроении.
Он уже второй час изучал расходы компании и с каждой следующей строкой всё больше убеждался, что единственный человек, который здесь действительно работает, — он сам. Остальные, судя по отчёту, исключительно тратят деньги.
Аренда, зарплаты, доставка, программное обеспечение, обслуживание оборудования, реклама, хозяйственные нужды…
Особенно раздражали крупные суммы.
— Надо сокращать расходы, — сообщил он на планёрке. — Всем подразделениям минус десять процентов. Ищите резервы.
Руководители переглянулись.
— А почему именно десять? — поинтересовался начальник отдела продаж.
— Потому что двадцать будет слишком болезненно, — отрезал Андрей.
Аргумент был, конечно, железный.
Через неделю руководители принесли предложения. Кто-то собирался отказаться от обучения сотрудников, кто-то — сократить доставку, кто-то — уменьшить расходы на обслуживание оборудования. Ещё предлагали не продлевать часть программных лицензий и сократить количество людей в сменах.
Выглядело убедительно. Особенно итоговая сумма экономии.
Бухгалтер, женщина обстоятельная, с неизменной стопкой документов под мышкой, внимательно изучила таблицу.
— Андрей Викторович, а вы посчитали, сколько компания на этом потеряет?
— Мы вообще-то собрались экономить.
— Я поняла. А зарабатывать после этого кто-нибудь собирается?
Вот тут планёрка перестала быть скучной.
Самый большой расход не обязательно самый вредный
Оптимизация расходов часто начинается с простого действия: берут отчёт, сортируют статьи по убыванию и задают неприятные вопросы руководителям самых дорогих подразделений.
Логика понятная. Если сократить расход в миллион на 10%, экономия составит 100 тысяч рублей. А если на те же 10% сократить статью в 20 тысяч, эффект будет всего две тысячи.
Но есть одна проблема.
Размер расхода ничего не говорит о том, сколько денег он помогает зарабатывать или сохранять.
Представьте двух сотрудников.
Один обходится компании в 150 тысяч рублей в месяц и обеспечивает работу с клиентами, от которых зависит значительная часть выручки.
Второй обходится в 70 тысяч, но его функции уже давно дублируются другими сотрудниками.
Кого сокращать?
Если смотреть только на сумму, ответ очевиден. Если на результат — уже нет.
Более того, не от каждого расхода компания получает прямую выручку. Обслуживание оборудования, информационная безопасность, контроль качества и соблюдение обязательных требований сами по себе могут не приносить дополнительных продаж.
Но попробуйте отказаться от них, и экономия рискует оказаться очень дорогой.
Разбираемся: как оценивать эффективность расходов
Расход может выполнять несколько функций:
- Создавать прибыль: помогать продавать, производить, обслуживать клиентов.
- Сохранять прибыль: удерживать клиентов, поддерживать качество, сокращать потери.
- Предотвращать убытки: защищать от простоев, поломок, штрафов и других рисков.
- Обеспечивать работу: выполнять обязательные требования и поддерживать необходимые процессы.
Поэтому эффективность расхода нельзя определять только его размером.
Главный вопрос — что бизнес получает за эти деньги и что произойдёт, если перестать платить.
Какие расходы нельзя сокращать без проверки последствий
Есть несколько категорий расходов, к которым я советую относиться особенно внимательно.
Не потому, что их вообще нельзя оптимизировать. А потому, что последствия сокращений могут проявиться значительно позже самой экономии.
| Расход | Чем опасно необдуманное сокращение |
|---|---|
| Контроль качества | Рост брака, рекламаций, возвратов и переделок |
| Обслуживание оборудования | Простои, аварийный ремонт, срыв сроков |
| Сотрудники, от которых зависит обслуживание клиентов | Очереди, ошибки, потеря заказов и клиентов |
| Информационная безопасность | Утечки данных, сбои, затраты на восстановление |
| Обучение критически важным навыкам | Ошибки, снижение производительности, ухудшение качества |
| Сервис и поддержка клиентов | Снижение повторных продаж и отток клиентов |
Обратите внимание: я не предлагаю объявить все эти статьи неприкосновенными.
Вполне возможно, что компания переплачивает за обслуживание оборудования, сотрудники проходят совершенно бесполезное обучение, а служба поддержки организована так, что десять человек делают работу троих.
Но это означает, что нужно пересмотреть способ получения результата, а не просто отказаться от самого результата.
И ещё одна неприятная особенность.
Последствия некоторых сокращений практически незаметны в первый месяц.
Оборудование не ломается в день отмены обслуживания. Клиенты не всегда уходят сразу после ухудшения сервиса. Сильные сотрудники могут какое-то время терпеть увеличившуюся нагрузку.
Поэтому красивая экономия в отчёте за первый месяц ещё не доказывает, что решение было правильным.
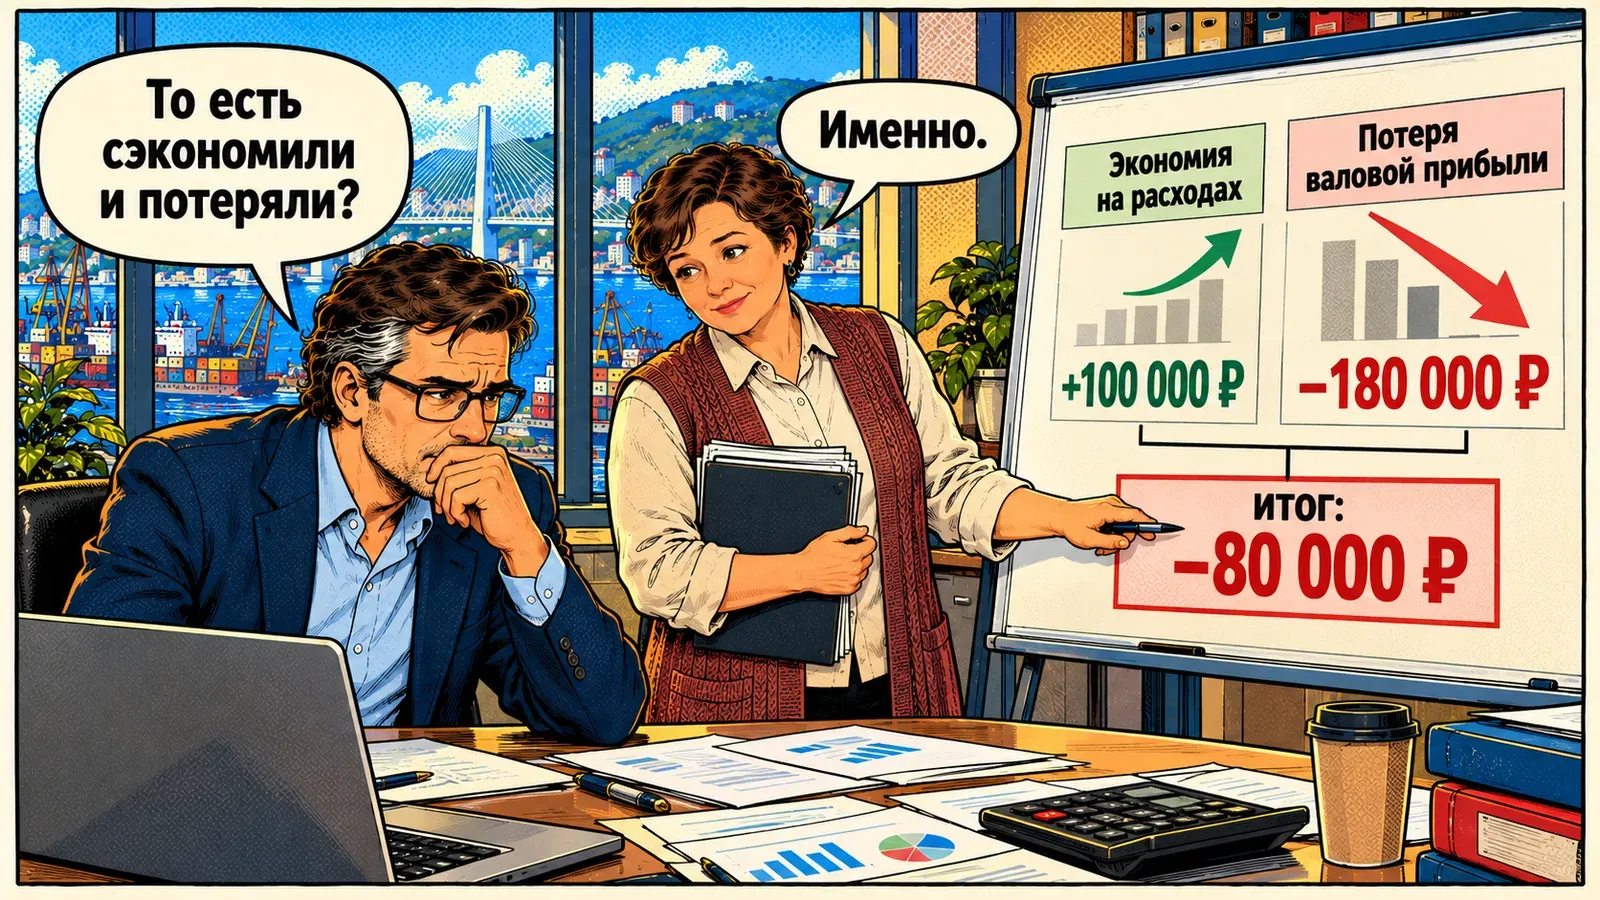
Сэкономили 100 тысяч. Потеряли 180. Отличная работа!
Вернёмся к Андрею.
Одно из предложений команды заключалось в сокращении персонала, который занимается комплектацией и сопровождением заказов.
Экономия — 100 тысяч рублей в месяц.
Начальник отдела продаж предупредил: при нынешней загрузке уменьшение смены может увеличить сроки обработки заказов. Часть покупателей не готова ждать и уйдёт к конкурентам.
Андрей предложил посчитать, насколько опасен такой сценарий.
Допустим, из-за сокращения компания действительно потеряет 600 тысяч рублей выручки в месяц.
Из этой суммы 420 тысяч составляет себестоимость товаров, которые в таком случае не будут проданы. Значит, компания недополучит 180 тысяч валовой прибыли.
Расчёт последствий сокращения:
| Показатель | Сумма в месяц |
|---|---|
| Экономия на сотрудниках | +100 000 ₽ |
| Потерянная выручка | −600 000 ₽ |
| Себестоимость несостоявшихся продаж | 420 000 ₽ |
| Потерянная валовая прибыль | −180 000 ₽ |
| Изменение прибыли до налогов | −80 000 ₽ |
При прочих равных бизнес сэкономит 100 тысяч, но потеряет 180 тысяч валовой прибыли.
Итог: сокращение расходов уменьшит прибыль на 80 тысяч рублей.
Разумеется, потеря 600 тысяч выручки — пока гипотеза. В реальной компании её нужно проверить на данных о загрузке, скорости обработки заказов и поведении клиентов.
Но именно поэтому решение о сокращении нельзя принимать исключительно по размеру экономии.
— То есть мы можем сократить расходы и заработать меньше? — уточнил Андрей.
— Можем.
— А если клиенты не уйдут?
— Тогда экономия может оказаться разумной.
— Замечательно. И как это понять?
— Посчитать, сколько заказов мы можем позволить себе потерять.
Сколько выручки можно потерять, чтобы экономия ещё имела смысл
В нашем условном примере доля валовой прибыли составляет 30% выручки.
Это означает, что каждые 100 рублей потерянных продаж лишают компанию 30 рублей валовой прибыли — при сохранении той же структуры продаж.
Если экономия составляет 100 тысяч рублей, она компенсирует потерю валовой прибыли от сокращения выручки примерно на 333 тысячи рублей.
Формула для упрощённого расчёта:
Допустимая потеря выручки = сумма экономии / доля валовой прибыли в выручке.
В нашем случае: 100 000 ₽ / 0,30 = 333 333 ₽.
Если компания потеряет меньше этой суммы выручки, сокращение при заданных условиях ещё может быть экономически выгодным. Если больше — экономия перестанет компенсировать потерянную валовую прибыль.
Это не универсальный норматив. Формула работает для такого упрощённого сценария, если прочие расходы не меняются, а себестоимость потерянных продаж уменьшается пропорционально выручке. В реальном бизнесе могут изменяться и другие затраты.
Но теперь у Андрея хотя бы появилась граница, относительно которой можно оценивать последствия.
А это уже гораздо полезнее, чем магические десять процентов сокращения для всех подразделений.
Три вопроса, которые стоит задать каждому расходу
На мой взгляд, прежде чем принимать решение о сокращении, полезно ответить на три вопроса.
И не обязательно ответы будут очевидными. Особенно если компания никогда не измеряла эффективность своих расходов.
1. Какой результат мы получаем благодаря этому расходу?
Начните с простого: зачем компания платит эти деньги?
Если это реклама — сколько дополнительных продаж и прибыли она помогает получить?
Если доставка — какую скорость и качество обслуживания обеспечивает?
Если обучение — что должно измениться в работе сотрудников?
Если обслуживание оборудования — какие поломки и простои оно помогает предотвращать?
Ответ «потому что у нас это заложено в бюджете» не принимается.
Как и «мы всегда так делали».
Но отсутствие измеримого результата ещё не означает, что расход бесполезен. Возможно, компания просто никогда не пыталась его измерить.
2. Что произойдёт, если мы перестанем платить?
Мой любимый вопрос.
Что случится, если убрать одну смену? Если отказаться от технического обслуживания? Если уменьшить количество материалов на единицу продукции?
И самое главное — когда проявятся последствия?
Завтра, через месяц или через полгода?
Экономия возникает сразу, а её последствия нередко требуют времени. Именно поэтому их так удобно не учитывать.
3. Можно ли получить тот же результат другим способом?
Это вопрос, который часто позволяет найти экономию без потери качества.
Возможно, компания действительно переплачивает за доставку. Но вместо отказа от неё можно изменить логистику, условия или исполнителя.
Возможно, используется дорогое программное обеспечение, хотя бизнесу требуется лишь небольшая часть его возможностей.
Возможно, подразделению нужен не дополнительный сотрудник, а изменение процесса, который сейчас заставляет людей выполнять одну работу дважды.
Тогда мы не сокращаем полезный результат. Мы меняем способ его получения.
И именно здесь оптимизация расходов перестаёт быть просто экономией.
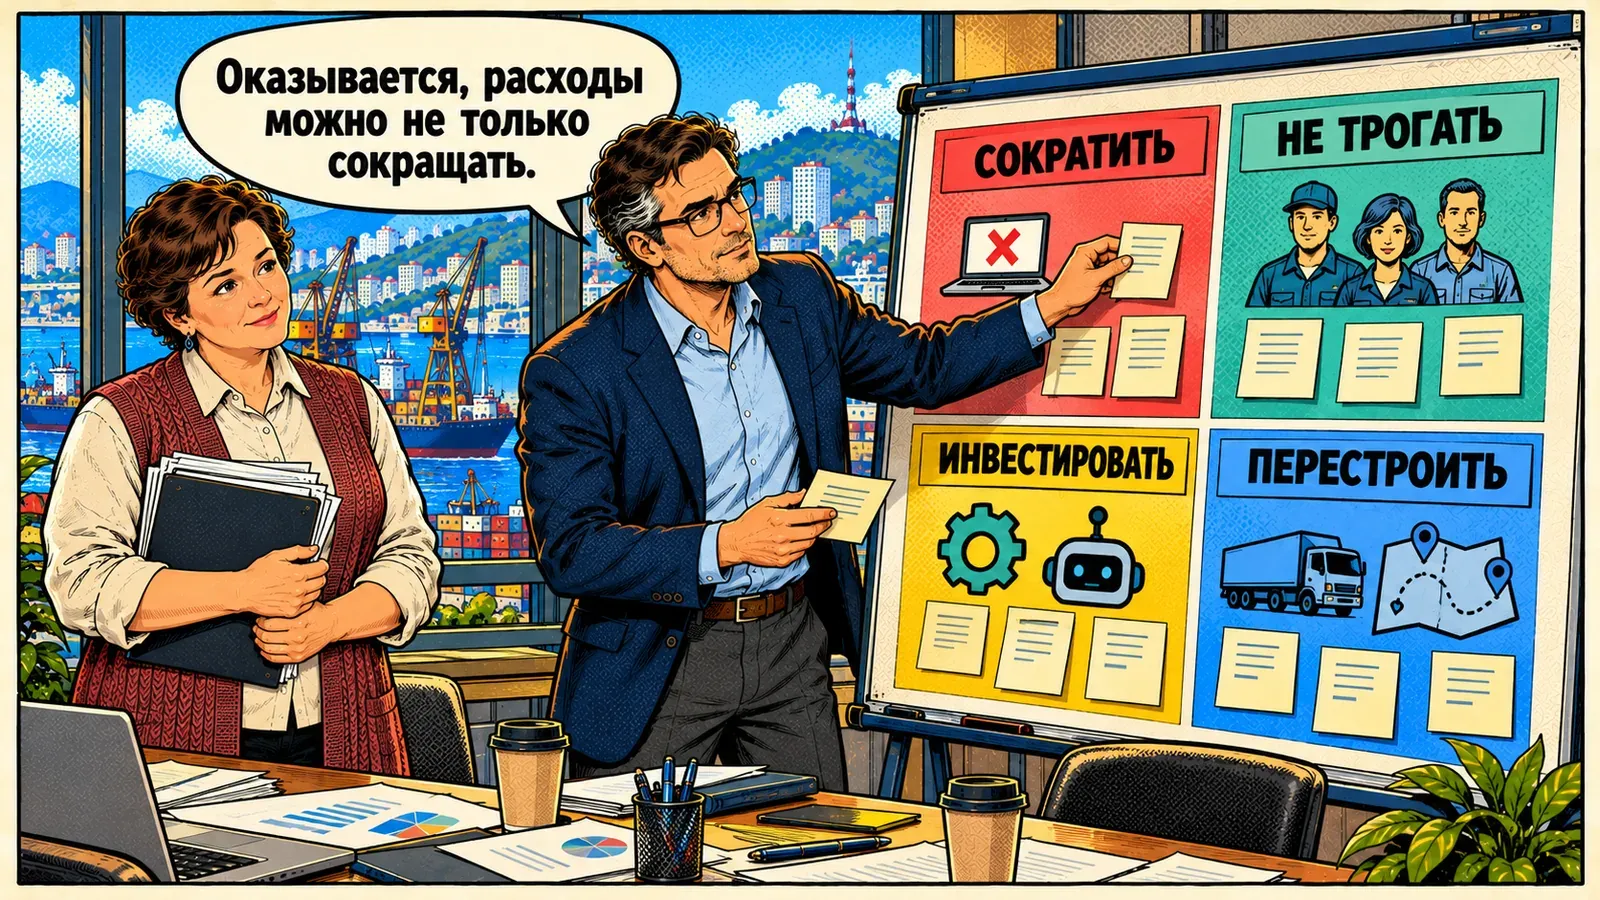
Четыре корзины расходов: сократить, не трогать, инвестировать, перестроить
Когда мы понимаем пользу расхода и возможные последствия его сокращения, появляется возможность принимать решения осознанно.
Для этого я использую четыре корзины.
Сократить. Расход не приносит достаточного результата, не поддерживает важные процессы и не предотвращает существенные риски.
Не трогать. Расход обеспечивает необходимый результат, а его сокращение сейчас может обойтись дороже экономии.
Инвестировать. Дополнительные вложения способны принести измеримую пользу — при условии, что мы проверили гипотезу и рассчитали экономический эффект.
Перестроить. Результат нужен, но текущий способ его получения слишком дорогой или неэффективный.
Как это выглядит на практике
Представим, что Андрей вместе с руководителями проверил несколько расходов компании.
| Расход | Что выяснили | Корзина | Решение |
|---|---|---|---|
| Оплата неиспользуемых программных лицензий | Часть лицензий действительно не нужна, договор позволяет их отключить | Сократить | Отменить лишние лицензии |
| Сотрудники комплектации заказов | Сокращение смены может привести к потерям продаж | Не трогать | Сохранить численность до проверки загрузки и последствий |
| Ручная обработка заказов | Сотрудники тратят много времени на повторяющиеся операции | Инвестировать | Рассчитать окупаемость автоматизации и проверить гипотезу |
| Доставка клиентам | Часть маршрутов неэффективна, но скорость доставки важна | Перестроить | Пересмотреть маршруты и условия перевозки |
Это не готовый план сокращений, а пример логики выбора.
По некоторым статьям решение очевидно. По другим требуется дополнительный расчёт или проверка гипотезы.
Обратите внимание на третью строку.
Мы собрались экономить, а в результате нашли основание рассмотреть дополнительные инвестиции.
Звучит парадоксально. Но если автоматизация позволит людям обрабатывать больше заказов без пропорционального увеличения затрат, она может оказаться выгоднее механического сокращения численности.
При этом автоматизация сама по себе ничего не гарантирует. Её стоимость и ожидаемый эффект тоже необходимо посчитать.
Главное — не пытаться запихнуть все расходы в корзину «сократить» только потому, что собственник поставил задачу экономить.
И ещё: корзины не пожизненные. Один и тот же расход может менять категорию в зависимости от ситуации в компании, загрузки, цен и получаемого результата.
Чем закончилась история Андрея
Вместо единого приказа «всем минус десять процентов» команда получила другую задачу: показать, какой результат обеспечивает каждая существенная статья расходов.
И тут началось интересное.
По одним расходам руководители довольно быстро объяснили, зачем они нужны и что произойдёт при сокращении.
По другим выяснилось, что решение об оплате когда-то приняли, а дальше просто ежегодно переносили в бюджет.
В третьих случаях сам расход был необходим, но процесс, на который он уходил, давно требовал пересмотра.
Андрей отказался от механического сокращения всех подразделений на одинаковый процент.
Не потому, что экономить расхотелось.
Просто выяснилось, что одинаковый процент сокращения не имеет ничего общего с одинаковым экономическим результатом.
Вместо одного числа в приказе появились разные решения: что убрать, что сохранить, что проверить и что организовать иначе.
Сколько в итоге сэкономила компания?
В нашей условной истории мы этого не знаем. И придумывать красивую цифру ради счастливого финала не будем.
Но Андрей, кажется, понял важную вещь.
Сокращать расходы гораздо проще, чем сокращать их правильно.
Почему нельзя оптимизировать расходы отдельно от всего бизнеса
За 13 лет оценки компаний для банковского кредитования я привыкла смотреть на бизнес целиком.
Меня интересует не только то, сколько компания зарабатывает, но и за счёт чего, какие обязательства несёт и насколько устойчив её результат.
С расходами та же история.
Нельзя понять, полезен ли расход, просто посмотрев на строку отчёта.
Нужно видеть взаимосвязи:
Выручка → валовая прибыль → чистая прибыль → свободные деньги → ваш доход.
Сокращение затрат способно увеличить чистую прибыль. Но если одновременно падают продажи, качество или способность обслуживать клиентов, результат может оказаться прямо противоположным.
А иногда проблема вообще не в расходах. Бизнес показывает прибыль, но деньги остаются в товарных запасах, у клиентов или уходят на погашение кредитов.
Эту ситуацию я отдельно разбираю в статье «Прибыль есть, а денег нет».
Поэтому считаю сокращение расходов инструментом, а не универсальным лекарством.
Если вы ещё не понимаете, на каком этапе бизнес теряет деньги, можно начать с бесплатной проверки бизнеса. Она покажет проблемные зоны и сигналы, которые требуют внимания.
А когда причина действительно связана с затратами, возникает другой вопрос: какими конкретными способами их оптимизировать? Например, пересмотреть поставщиков, порядок согласования расходов, регулярные платежи и правила закупок.
Это тема нашей следующей статьи — «Как сократить расходы в бизнесе безопасно».
Частые вопросы
Какие расходы нельзя сокращать в бизнесе?
Без оценки последствий опасно сокращать расходы, от которых зависят выручка, обслуживание клиентов, качество, безопасность, соблюдение обязательных требований и устойчивость процессов. Но это не означает, что такие расходы нельзя оптимизировать. Нужно сохранить необходимый результат, пересмотрев при необходимости способ его получения.
Как определить, какие расходы бизнеса бесполезны?
Выясните, что компания получает за эти деньги, какие последствия вызовет отказ от расхода и существует ли более эффективная альтернатива. Если значимой пользы нет, а отмена не приводит к существенным потерям, расход может быть кандидатом на сокращение.
Как оценить эффективность расходов компании?
Для затрат, связанных с продажами, можно сопоставить их с дополнительной валовой прибылью. Для других расходов — оценивать производительность, качество, предотвращённые потери, риски и стоимость альтернативных решений. Единой формулы для всех категорий расходов не существует.
Всегда ли сокращение расходов увеличивает прибыль?
Нет. Если экономия приводит к потере валовой прибыли или дополнительным затратам, итоговая прибыль может уменьшиться. Поэтому нужно считать не только сумму сокращения, но и его экономические последствия.
Сокращать расходы нужно не по размеру, а по последствиям
У собственника есть один соблазн, который я прекрасно понимаю.
Когда видишь огромный список расходов, хочется взять красный карандаш и немедленно восстановить справедливость.
Потому что расходы видны сразу. А то, что они приносят, далеко не всегда лежит в соседней колонке отчёта.
Но бизнес — не соревнование по минимальному количеству расходов.
Можно построить компанию с очень скромными затратами, которая при этом почти ничего не зарабатывает. А можно иметь большие расходы, обеспечивающие высокую прибыль.
Поэтому прежде чем сокращать очередную статью бюджета, я предлагаю задать себе один неприятный вопрос:
Вы сейчас убираете лишние затраты или уничтожаете то, за счёт чего бизнес зарабатывает?
И только после ответа доставать красный карандаш.
Если самостоятельно разобраться во взаимосвязях не получается, для этого есть диагностика бизнеса. А если необходимо не просто убрать отдельные лишние расходы, а системно изменить экономику и процессы компании, — программа «Оптимизация за 12 недель».
Потому что безопасная оптимизация — это не когда бизнес просто тратит меньше.
Это когда после изменений у него остаётся больше прибыли, а не меньше возможностей её зарабатывать.
Посчитайте, где теряется ваша прибыль
Проверка за 5 минут покажет, в каком звене цепочки теряется прибыль. Ваши цифры остаются у вас.