Как сократить расходы в бизнесе безопасно

Опубликовано
Коротко
Чтобы сократить расходы компании без ущерба для прибыли, начните с ревизии привычных затрат: временно введите обязательное обоснование расходов, пересмотрите регулярные платежи, договоры, поставщиков и нормы закупок. Затем закрепите новые правила бюджетирования. Цель оптимизации — не просто тратить меньше, а получать необходимый бизнесу результат с меньшими затратами.
Деньги любят счёт. Особенно чужие
В любом бизнесе рано или поздно появляются расходы, которые никто толком не может объяснить.
Когда-то подписали договор, кому-то понадобилась программа, кто-то заказал дополнительную услугу. Сотрудники меняются, задачи меняются, рынок меняется, но платежи продолжают исправно уходить со счёта.
Потому что у нас так принято.
Причём чем дольше работает компания, тем больше таких расходов обрастает статусом обязательных. Попробуйте спросить, зачем мы это покупаем, и услышите целую коллекцию замечательных ответов: «Всегда покупали», «Без этого никак», «Это ещё предыдущий руководитель согласовал».
И моё любимое: «Ну, у нас же бюджет заложен».
Будто сам факт наличия бюджета делает расход полезным.
За годы работы с бизнесом я убедилась, что сокращать расходы можно по-разному. Можно просто запретить тратить деньги. Это быстро, эффект заметен немедленно, а последствия иногда приходится разгребать месяцами.
А можно вернуть людям привычку думать, прежде чем тратить.
Я за второй вариант.
Разберём шесть методов оптимизации расходов бизнеса, которые позволяют искать экономию не за счёт разрушения работающих процессов, а за счёт пересмотра самих решений о затратах.
Шесть методов коротко
Если читать некогда, вот вся статья на одном экране. Подробности по каждому методу — ниже.
| Метод | В чём суть | С чего начать | Какой результат искать |
|---|---|---|---|
| 1. Временное согласование расходов | Новые необязательные расходы проходят обоснование: пять вопросов к каждой заявке | 2–4 недели, только необязательные расходы | Видно, какие затраты никто не может объяснить |
| 2. Бюджетирование с нуля | Потребность в расходе обосновывается заново, а не «прошлогодний бюджет плюс рост цен» | Крупные или плохо обоснованные статьи | Реальный объём вместо унаследованного |
| 3. Ревизия регулярных платежей | Подписки, подрядчики, аренда, автопродления | Банковские выписки и договоры | Отключённые лишние платежи, реестр обязательств (пример: 2 лицензии дают 192 000 ₽ в год) |
| 4. Пересборка пула поставщиков | Сравнение предложений по полной стоимости, а не только по цене | Значимые категории закупок | Лучшие условия и расчёт стоимости перехода (пример: 20 000 ₽ за первый год) |
| 5. Объёмы закупок и нормы потребления | Не покупать слишком много и не слишком рано | Запасы, нормы расхода материалов, частота закупок | Меньше себестоимость или больше свободных денег (это разные эффекты) |
| 6. Возврат полномочий сотрудникам | Лимиты, полномочия, правила закупок и ответственность | После ревизии, когда правила уже понятны | Решения принимаются без личного участия собственника, экономия не исчезает |
Соберите факты
Прежде чем что-то сокращать, я бы потратила пару дней на скучную работу: собрать, на что компания тратит деньги на самом деле.
Не по ощущениям и не по памяти бухгалтера, а по документам.
Возьмите расходы за несколько последних месяцев. Лучше за шесть, а если бизнес сезонный, то и за год: иначе легко принять разовый всплеск за норму. Подойдут банковские выписки, отчёты бухгалтерии, управленческий учёт. Идеальный учёт не обязателен. Если его нет, выписок достаточно.
Дальше разложите расходы по статьям: зарплаты, аренда, закупки и себестоимость, маркетинг, программы и подписки, подрядчики, налоги, прочее.
И разделите всё на три группы:
| Группа | Что входит | Что с ней делаем |
|---|---|---|
| Обязательные | Зарплаты, налоги, платежи по действующим договорам, всё, что нельзя отложить | Платим в срок, ничего не откладываем и не блокируем |
| Требуют проверки | Крупные и нерегулярные расходы, статьи без ответственного, платежи, которые никто не может объяснить | Идут в работу по методам ниже |
| Понятные и обоснованные | Расходы, у которых есть цель, ответственный и результат | Оставляем как есть, возвращаемся при ревизии |
Зачем это нужно. Во-первых, без списка вы начнёте с самых заметных расходов, а не с самых существенных. Во-вторых, это ваша точка отсчёта: через два месяца вам будет с чем сравнивать, сработала ли оптимизация.
Получится документ на пару страниц. Но после него разговор о сокращении расходов перестанет быть спором о том, «кто что тратит», и станет разбором конкретных строк.
Метод 1. Временно замкните согласование расходов на себя
Метод довольно жёсткий. И весьма полезный, если правильно им пользоваться.
На ограниченное время собственник или руководитель компании становится точкой согласования новых расходов.
Да, сотрудники будут недовольны.
Раньше достаточно было написать «Прошу согласовать закупку» — и дальше всё двигалось по знакомому маршруту. Теперь придётся ответить на несколько вопросов.
Пять вопросов к каждой заявке:
- Зачем нам этот расход? Какую задачу решаем?
- Что произойдёт, если мы не потратим эти деньги?
- Почему нужна именно такая сумма или такой объём?
- Какие альтернативные варианты рассматривали?
- Как поймём, что получили нужный результат?
Обратите внимание: задача не в том, чтобы заставить сотрудников выпрашивать деньги.
Задача — вернуть обоснование туда, где оно постепенно исчезло за привычками, процедурами и согласованными много лет назад бюджетами.
Как внедрить
Я бы начала с двух–четырёх недель — либо полного цикла типовых закупок, если он длиннее.
На это время:
- Новые необязательные расходы проходят дополнительное обоснование.
- По крупным или повторяющимся расходам проверяется не только сумма, но и необходимость.
- Каждая заявка фиксируется: кто запросил, зачем, какое решение принято.
- Для критически важных закупок определяется ускоренный порядок согласования.
Что не затрагивает этот метод. Обязательные платежи не блокируются и не задерживаются: зарплаты, налоги, платежи по действующим договорам и всё, что нельзя отложить без риска для безопасности или работы компании. Они идут в обычном порядке и в срок. Меняется только порядок обоснования новых необязательных расходов.
И ещё. Я бы не начинала с тотального запрета расходов. Запрет быстро учит людей скрывать потребности, дробить закупки или искать способы обойти руководителя.
Нам нужна информация, а не подпольное движение закупщиков.
Какой результат получаем
Уже во время обсуждения заявок могут обнаружиться три категории затрат:
- Расходы, необходимость которых никто не может обосновать.
- Расходы, которые нужны, но сумма или условия вызывают вопросы.
- Расходы, действительно необходимые для работы.
При этом даже если экономии пока нет, руководитель получает полезную информацию: как сотрудники принимают решения о деньгах компании.
Где можно ошибиться
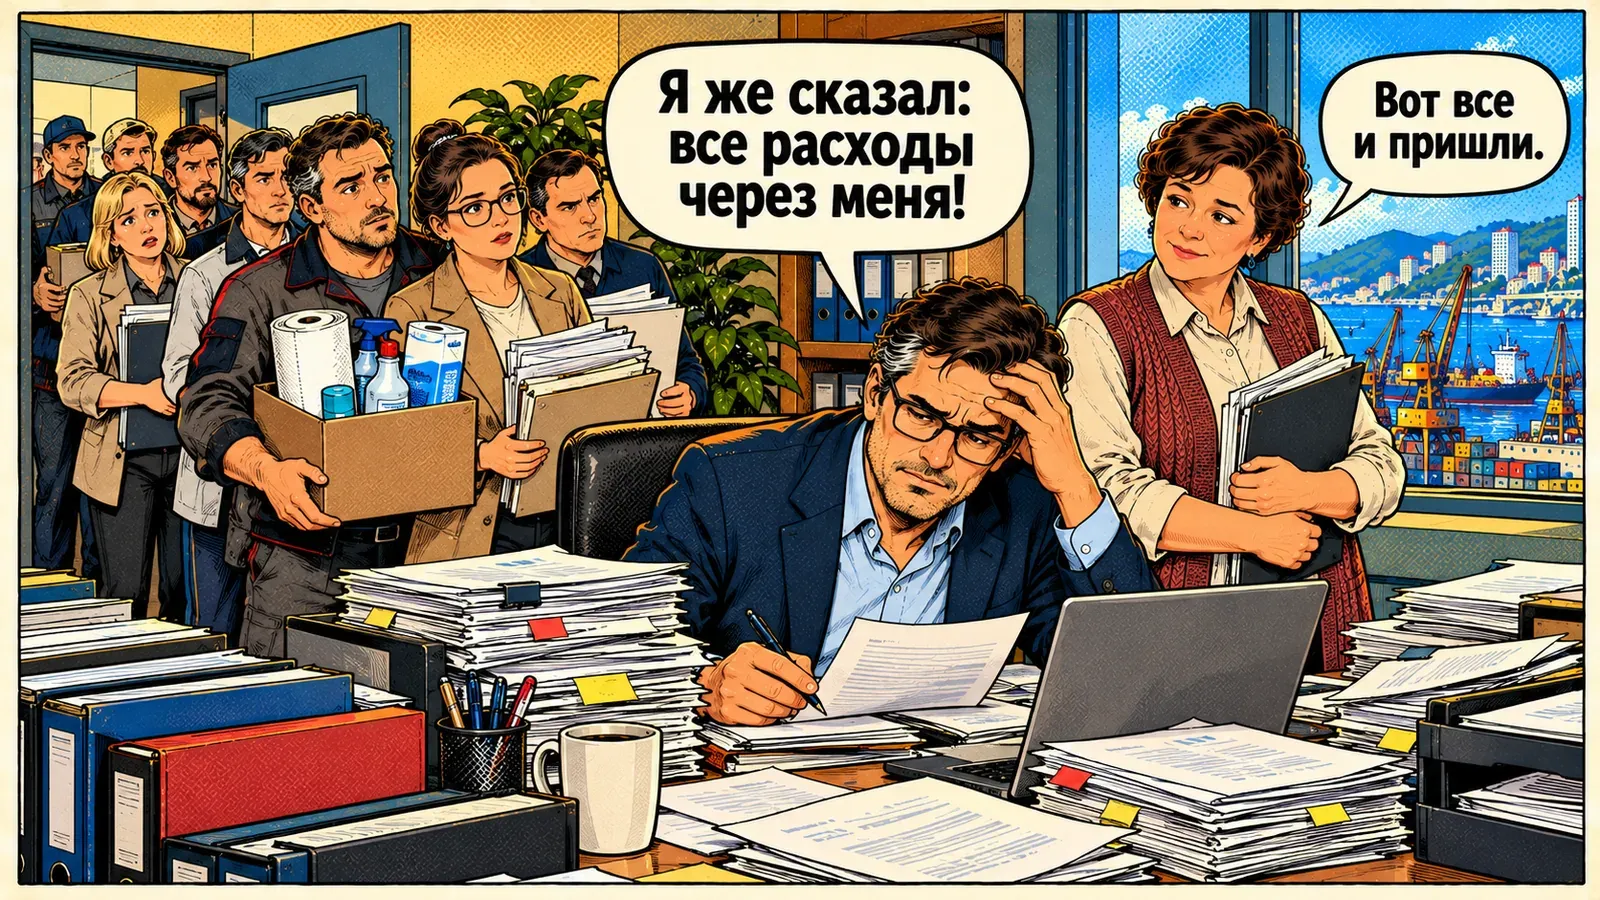
Представим нашего знакомого Андрея.
В понедельник он объявил, что теперь все расходы будут проходить лично через него.
Во вторник к кабинету выстроилась очередь.
В среду Андрей согласовывал канцелярию, моющие средства и замену сломавшегося офисного чайника.
В четверг начальник склада ждал его решения по срочной закупке упаковки.
В пятницу Андрей понял, что нашёл прекрасный способ лично участвовать в каждом бизнес-процессе. Даже в тех, о существовании которых предпочёл бы никогда не знать.
Поэтому личное согласование расходов — временный метод диагностики, а не постоянная система управления.
Его задача — обнаружить проблемы и выработать новые правила. Не превратить собственника в единственного человека, который имеет право покупать бумагу для принтера.
Метод 2. Обосновывайте расходы с нуля, а не от прошлогоднего бюджета
Очень распространённый способ планирования расходов выглядит примерно так.
В прошлом году на статью потратили миллион. В этом ожидается рост цен. Значит, закладываем миллион сто.
Почему именно миллион был нужен в прошлом году, никто уже не помнит.
И действительно ли услуга необходима в прежнем объёме — тоже вопрос интересный.
Здесь помогает подход, который называют бюджетированием с нуля.
Суть простая: не принимать прошлогодние расходы за безусловную основу бюджета, а заново обосновывать потребность.
Например, не «сколько добавить к прошлогодним расходам на доставку?», а:
«Какая доставка нам нужна при нынешнем количестве заказов, требованиях клиентов и географии поставок?»
Не «сколько денег выделить на обучение, как в прошлом году?», а «каких навыков не хватает команде и каким способом их разумнее получить?».
Как применять
Для каждой существенной статьи расходов определите:
- Какая задача должна быть выполнена.
- Какой объём действительно необходим.
- Какие существуют способы её выполнения.
- Сколько стоит каждый вариант.
- По каким признакам будет оцениваться результат.
Начинать лучше с крупных или плохо обоснованных статей. Пересобирать с нуля абсолютно каждый незначительный расход — дорого по управленческому времени и не всегда разумно.
Важный нюанс: бюджетирование с нуля — не предложение ежегодно отказываться от всего, что работало. Это способ не превращать прошлые решения в вечные обязательства.
Метод 3. Проведите ревизию регулярных платежей
Я бы назвала это финансовой археологией.
Берём банковские выписки, управленческий учёт, договоры и смотрим, какие деньги компания платит регулярно.
Ежемесячно. Ежеквартально. Ежегодно.
Что искать?
Подписки и программное обеспечение. Неиспользуемые лицензии, устаревшие тарифы, дублирующиеся сервисы.
Подрядчики и внешние услуги. Работы, необходимость которых уже изменилась, но договор продолжает действовать.
Аренда и обслуживание. Лишние площади, неактуальные объёмы услуг, тарифы, которые давно не сравнивали с рынком.
Автоматические продления. Договоры и услуги, которые продолжают оплачивать просто потому, что никто не поставил вопрос об их необходимости.
Всё это не обязательно бесполезные расходы.
Но они заслуживают повторного рассмотрения.
Пример расчёта
Допустим, компания оплачивает десять программных лицензий по 8 000 ₽ в месяц. После проверки выяснилось, что две из них действительно не используются.
Если условия договора позволяют их отключить без дополнительных затрат, экономия составит:
2 × 8 000 = 16 000 ₽ в месяц, или 192 000 ₽ в год.
В этом примере мы не сократили персонал, не ухудшили продукт и не ограничили клиентов.
Просто перестали оплачивать то, чем не пользуемся.
Конечно, перед отключением нужно убедиться, что лицензии действительно не нужны, а не используются редко для критически важной операции.
Как закрепить результат
Составьте реестр регулярных обязательств: услуга, поставщик, стоимость, дата окончания договора, ответственный, порядок продления.
Особенно важно назначить ответственного за решение о продлении. Иначе через год ненужная услуга снова окажется в бюджете — уже с новой ценой.
Метод 4. Пересоберите пул поставщиков
С поставщиками у бизнеса часто складываются долгие и тёплые отношения.
Это хорошо, пока привычка работать вместе не заменяет оценку условий.
«Мы у них десять лет покупаем» — замечательный аргумент в пользу надёжности отношений.
Но недостаточный аргумент в пользу цены.
Пересмотр поставщиков не обязательно означает отказ от действующих партнёров. Иногда достаточно показать, что компания готова обсуждать условия и понимает текущую ситуацию на рынке.
Что делать
Выберите значимые категории закупок и запросите сопоставимые предложения у нескольких поставщиков.
При этом сравнивайте не только цену товара или услуги.
| Критерий | Почему важен |
|---|---|
| Цена | Прямая стоимость закупки |
| Доставка | Может существенно изменить полную стоимость |
| Условия оплаты | Предоплата или отсрочка влияют на свободные деньги |
| Сроки и надёжность | Срывы поставок способны остановить работу |
| Качество | Дешёвая закупка может увеличить брак и возвраты |
| Минимальная партия | Большие закупки замораживают деньги в запасах |
| Гарантии и сервис | Влияют на последующие расходы |
Условно: один поставщик предлагает товар дешевле, но требует полную предоплату и закупку большой партии. Другой продаёт дороже, зато небольшими партиями и с отсрочкой.
Кто выгоднее?
Без расчёта оборачиваемости, затрат на хранение и потребности в деньгах правильного ответа нет.
Не забудьте посчитать стоимость перехода
Допустим, новый подрядчик предлагает услугу за 25 тысяч рублей в месяц вместо 30 тысяч.
Экономия выглядит привлекательной — 5 тысяч ежемесячно.
Но на переход и настройку понадобится 40 тысяч.
За первый год расчёт такой:
(30 000 − 25 000) × 12 − 40 000 = 20 000 ₽.
Это экономия первого года при условии, что качество и объём услуги не изменились и других затрат нет.
Вопрос уже не в том, можно ли сэкономить 5 тысяч рублей ежемесячно. Вопрос — стоит ли ради 20 тысяч экономии в первый год менять работающего подрядчика и принимать риски перехода.
Иногда да. Иногда нет.
Самая низкая цена не всегда означает самые низкие расходы бизнеса.
Метод 5. Пересмотрите объёмы закупок и нормы потребления
Есть ещё один способ экономии, который часто остаётся без внимания.
Можно покупать по хорошей цене, но покупать слишком много.
Особенно если в компании принято закупать «с запасом», чтобы потом не бегать.
Сам по себе запас может быть разумным. Проблема начинается тогда, когда его размер никто не рассчитывает.
Что проверить
Товарные запасы. Какие позиции продаются медленно? По каким регулярно возникает избыток? Какие товары закупаются раньше, чем требуется?
Материалы. Есть ли утверждённые нормы расхода? Насколько фактическое потребление отличается от планового? Чем объясняются отклонения?
Упаковка и расходные материалы. Не используются ли более дорогие материалы там, где подходят другие без потери качества?
Частота закупок. Возможно ли уменьшить партии или изменить график поставок без риска остановки работы?
Здесь важно различать две финансовые задачи.
Если вы сократили избыточное потребление материалов, это может уменьшить себестоимость и увеличить валовую прибыль.
Если вы просто перестали закупать товар намного раньше, чем он понадобится, эффект прежде всего будет в свободных деньгах: меньше средств окажется связанными в запасах.
Это не одно и то же.
Подробнее о разнице между прибылью и свободными деньгами — в статье «Прибыль есть, а денег нет».
И конечно, экономия на нормах не должна превращаться в ухудшение качества продукции или условий работы. Иначе дешёвые материалы очень быстро станут дорогими возвратами, рекламациями и потерянными клиентами.
Метод 6. Верните полномочия сотрудникам, но измените правила
Предположим, ревизия состоялась.
Часть расходов отменили. По некоторым изменили поставщиков. Где-то пересмотрели объёмы закупок. Где-то обнаружили, что всё работает нормально и вмешиваться не нужно.
Что теперь?
Продолжать лично согласовывать каждую упаковку бумаги?
Конечно, нет.
Задача собственника — не стать самым дорогим специалистом компании по закупке канцелярии.
Задача — построить систему, в которой люди принимают обоснованные решения без постоянного личного контроля.
Что закрепить
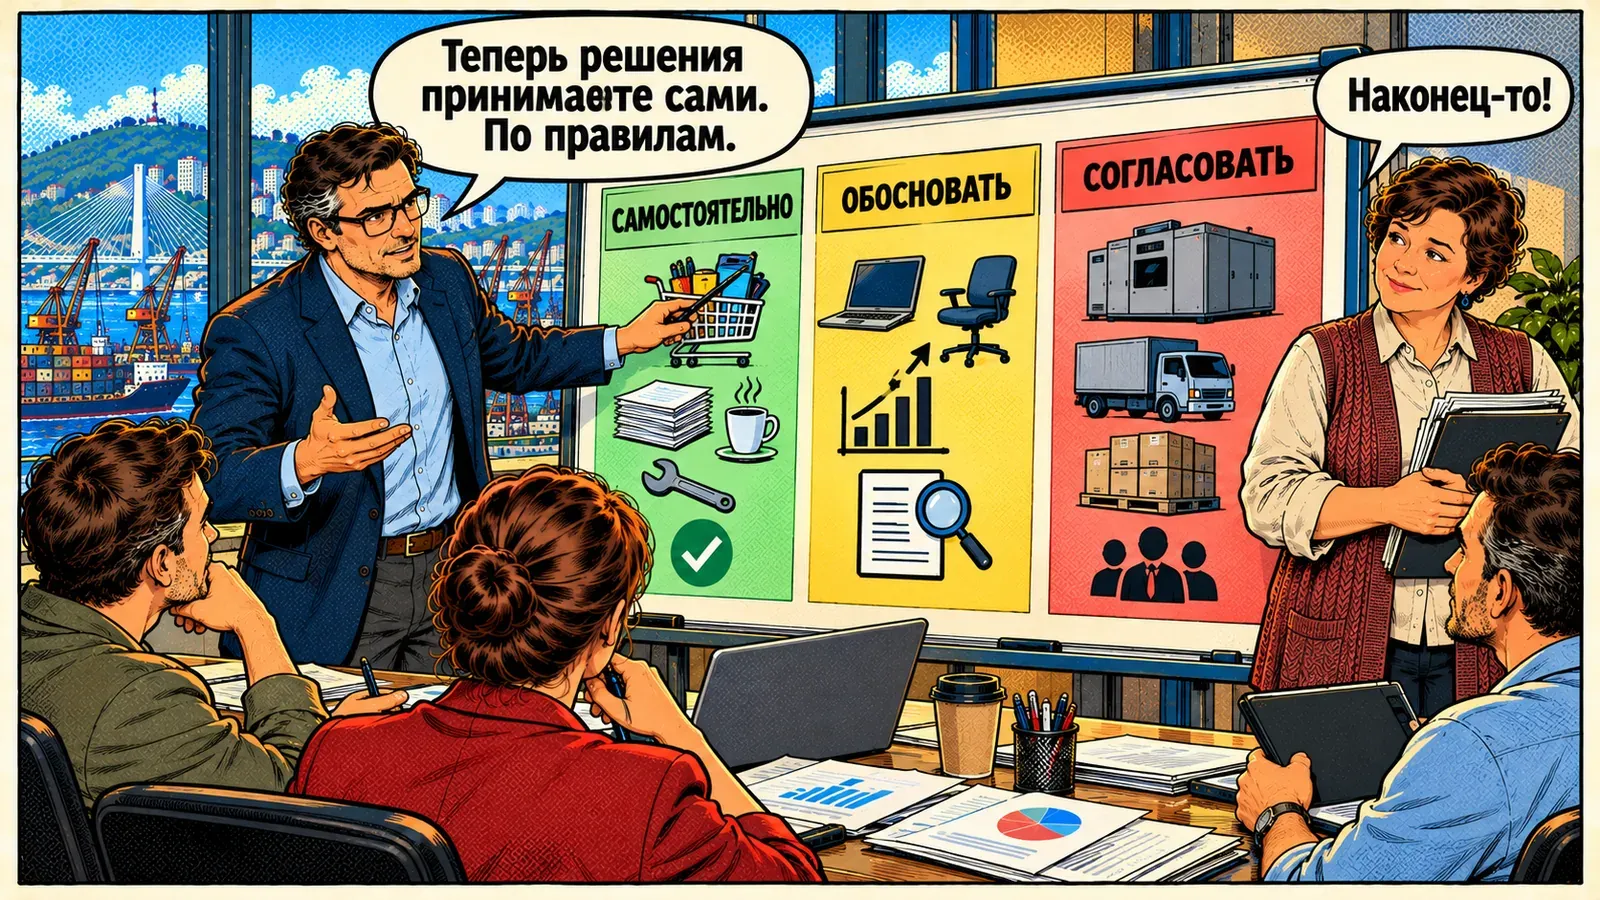
- Полномочия. Кто имеет право принимать решения по разным категориям расходов.
- Лимиты. Какие суммы сотрудник может согласовать самостоятельно и когда нужно дополнительное решение.
- Правила закупок. Когда необходимо сравнить предложения, какие требования предъявляются к поставщикам.
- Ответственность за результат. Кто контролирует, действительно ли расход решил поставленную задачу.
- Периодическую ревизию. Как часто компания пересматривает повторяющиеся и существенные расходы.
Важно не путать утверждение потребности в расходе с проведением платежа. Финансовый контроль платежей и соблюдение обязательств должны сохраняться независимо от того, кто решил, что покупка необходима.
И ещё одна деталь.
Если сотрудникам задать цель «тратить меньше», они будут искать способы тратить меньше.
Если поставить задачу «сохранять нужный результат с меньшими затратами», решения могут оказаться совершенно другими.
В первом случае проще всего отказаться от чего-нибудь.
Во втором придётся думать.
А это, собственно, то, ради чего мы и затевали оптимизацию.
Практический инструмент: таблица ревизии расходов
Чтобы все обсуждения не остались на уровне впечатлений, я рекомендую вести единый реестр решений.
Вот упрощённый вариант для условной компании.
| Расход | Что выяснили | Решение | Как проверить |
|---|---|---|---|
| Программные лицензии | Две не используются | Отключить | Проверить фактическое снижение платежа |
| Доставка заказов | Часть маршрутов дублируется | Пересмотреть маршруты | Сравнить стоимость и сроки доставки |
| Обслуживание оборудования | Необходимо для предотвращения простоев | Сохранить, проверить тариф | Сравнить условия и надёжность поставщиков |
| Закупка товаров | Есть избыточные остатки | Изменить график закупок | Проверить оборачиваемость и наличие товара |
| Внешний подрядчик | Услуга нужна, договор давно не пересматривали | Запросить альтернативы | Рассчитать полную стоимость и риски перехода |
Это только пример структуры.
Для реальной работы я бы добавила суммы, ответственных, сроки и статус выполнения решений.
И обязательно два разных показателя результата:
- Экономия расходов: насколько действительно снизились затраты при сохранении необходимого результата.
- Изменение свободных денег: сколько средств удалось высвободить благодаря изменению сроков платежей, закупок и объёма запасов.
Их нельзя бездумно складывать. Не каждая высвобожденная из запасов сумма является прибылью, а не каждая отсрочка платежа — экономией.
Как понять, что оптимизация сработала
Недостаточно сравнить расходы прошлого и текущего месяца.
Нужно проверить, не ухудшились ли одновременно:
- объём продаж и валовая прибыль;
- качество продукции и услуг;
- скорость исполнения заказов;
- количество ошибок, возвратов и переделок;
- устойчивость ключевых процессов.
Для разных расходов показатели будут разными.
Если затраты уменьшились, а результат сохранился, — это хороший сигнал.
Если расходы сократились вместе с продажами, качеством и клиентами, то, возможно, компания просто стала меньше работать.
А это не всегда то, чего хотел собственник.
Какие методы оптимизации расходов выбрать первыми
Не рекомендую внедрять сразу всё.
Начните с тех расходов, где одновременно выполняются три условия: сумма существенна, необходимость или условия вызывают вопросы, а пересмотр не угрожает текущей работе компании.
Для быстрой ревизии я бы предложила такую последовательность:
Шаг 1. Соберите регулярные платежи и основные категории затрат.
Шаг 2. Временно введите обоснование новых расходов, по которым решения принимаются автоматически или без понятных критериев.
Шаг 3. Проверьте неиспользуемые услуги, дублирующиеся функции и неоправданные объёмы.
Шаг 4. Пересмотрите существенные договоры и предложения поставщиков.
Шаг 5. Посчитайте ожидаемый эффект с учётом стоимости изменений и возможных потерь.
Шаг 6. Зафиксируйте новые правила согласования расходов, лимиты и ответственность.
А для расходов, где экономия может затронуть продажи, качество или безопасность, сначала оцените последствия.
В статье «Какие расходы нельзя сокращать в бизнесе» я разбираю, как отличить затраты, которые съедают прибыль, от затрат, которые её создают.
Частые вопросы
Как сократить расходы компании без потери качества?
Начните с неиспользуемых услуг, необоснованных регулярных платежей, дублирующихся функций, условий поставщиков и избыточных закупок. Для каждого решения определите, какой результат должен сохраниться, и проверьте его после изменения.
Какие способы оптимизации расходов дают быстрый результат?
Быстрее всего иногда удаётся отказаться от неиспользуемых лицензий, услуг и необязательных платежей — если условия договоров это допускают. Пересмотр поставщиков, процессов и объёмов закупок может потребовать больше времени и проверки последствий.
Можно ли сократить расходы без увольнения сотрудников?
Да. Расходы можно уменьшать за счёт пересмотра договоров, закупок, тарифов, дублирования операций, норм потребления и организации процессов. Необходимость сокращать персонал должна определяться реальной потребностью бизнеса, а не произвольным процентом экономии.
Как контролировать расходы, не согласовывая каждую покупку лично?
Установите лимиты, полномочия, правила обоснования расходов и порядок выбора поставщиков. Назначьте ответственных за результат. Лично рассматривайте исключения и существенные решения, а не все текущие закупки.
Экономить нужно так, чтобы бизнесу было на чём зарабатывать
За 13 лет оценки бизнеса для банков я привыкла задавать компаниям неудобные вопросы.
Не только сколько они зарабатывают, но и почему тратят именно столько, какие обязательства приняли и что произойдёт, если что-то изменится.
В управлении расходами вопросы работают ничуть не хуже.
Иногда достаточно спросить: «А зачем мы вообще за это платим?» — и выясняется, что убедительного ответа нет.
Но не нужно путать отсутствие ответа с доказательством бесполезности расхода.
Я за осознанную экономию.
Не за соревнование подразделений, кто сильнее урежет бюджет. Не за бесконечные согласования. И уж точно не за создание системы, в которой сотрудники боятся потратить лишние сто рублей, зато никто не замечает потери сотен тысяч.
Сначала разбираемся, какие расходы действительно необходимы. Затем ищем способы получать тот же результат дешевле. И только потом меняем правила, чтобы найденная экономия не исчезла через три месяца.
Если пока неясно, действительно ли проблема бизнеса в расходах, начните с бесплатной проверки бизнеса. Она поможет увидеть проблемные зоны и сигналы, которые требуют внимания.
А если необходим системный пересмотр экономики компании, закупок, процессов и управленческих решений, этому посвящена моя программа «Оптимизация за 12 недель».
Потому что цель бизнеса — не экономить деньги. Цель — зарабатывать. А расходы должны этому помогать, а не мешать.
Посчитайте, где теряется ваша прибыль
Проверка за 5 минут покажет, в каком звене цепочки теряется прибыль. Ваши цифры остаются у вас.